Statistische Zerlegung von Risiken

‚Sie reden viel von Risiken, aber was bedeuten diese Zahlen?‘ – Mit diesem Satz begann unsere Arbeit, die reine Statistik für Sie nutzbar zu machen.

Unsere Philosophie: Mehr als Zahlen interpretieren

Sie kennen das: Ein Parameter ragt heraus, doch die Erklärung fehlt. Wir glauben, dass Statistik nicht trennen, sondern erklären sollte. Deshalb verbinden wir klassische Ansätze mit kritischer Reflexion und geben Unsicherheiten Raum.

Schiefe und Kurtosis verbinden

Verteilungsparameter werden häufig isoliert betrachtet. Wir kombinieren Schiefe und Kurtosis in der Risikoanalyse, um Ausreißer und unerwartete Bewegungen besser zu erkennen. Diese Verbindung liefert Hinweise, bevor Märkte kippen.

Fokus auf Anwendung

Jede Statistik wird auf ihre Praxisrelevanz geprüft. Unsere Analysen zielen darauf ab, reale Unsicherheiten greifbar zu machen, statt abstrakte Risikozahlen zu liefern.

Cirquenova

Klare Sprache für alle

Verständliche Darstellung: Komplexe Begriffe erklären wir klar und ohne Fachjargon. Sie behalten stets den Überblick, auch bei vielschichtigen Sachverhalten.

Meilensteine und methodische Entwicklung

‚Ihr blendet die seltenen Fälle nicht aus?‘ – Seit Gründung prägt diese Frage unsere Arbeit. Die Entwicklung bleibt offen für Kritik und wissenschaftliche Fortschritte.

Erste Ideen zur Risikozerlegung

Die ersten Gespräche drehen sich um die Frage, wie Schiefe und Kurtosis bei klassischen Portfolios fehlgedeutet werden. Aus diesen Diskussionen entsteht das Ziel, Statistik mit kritischer Reflexion zu verbinden.

Diskussion Anfang

Methodenentwicklung und Teamaufbau

Ein interdisziplinäres Team aus Statistik, Mathematik und Visualisierung bildet sich. Literaturrecherche und erste analytische Methoden werden zusammengeführt, um Unsicherheiten systematisch zu beleuchten.

Team Forschung

Praxistests und methodische Anpassung

Die systematische Anwendung und Überprüfung der entwickelten Ansätze an realen Portfolio-Daten beginnt. Das Feedback von Analysten fließt in die Verfeinerung der Methoden ein, Schwachstellen werden konsequent dokumentiert.

Praxis Validierung

Externe Würdigung und Weiterentwicklung

Externe Publikationen würdigen den Ansatz, Schiefe und Kurtosis gemeinsam zu zerlegen. Die Methodik wird regelmäßig aktualisiert und auf neue Marktereignisse angewandt.
Publikation Anerkennung
Vier Entwicklungsschritte seit 2018

Unser Team: Analytiker, Kritiker und Vermittler

‚Wer prüft eigentlich die Prüfer?‘ – Hinter jeder Zahl stehen Menschen, die Fehler suchen, Annahmen in Frage stellen und für Sie Risiken sichtbar machen.
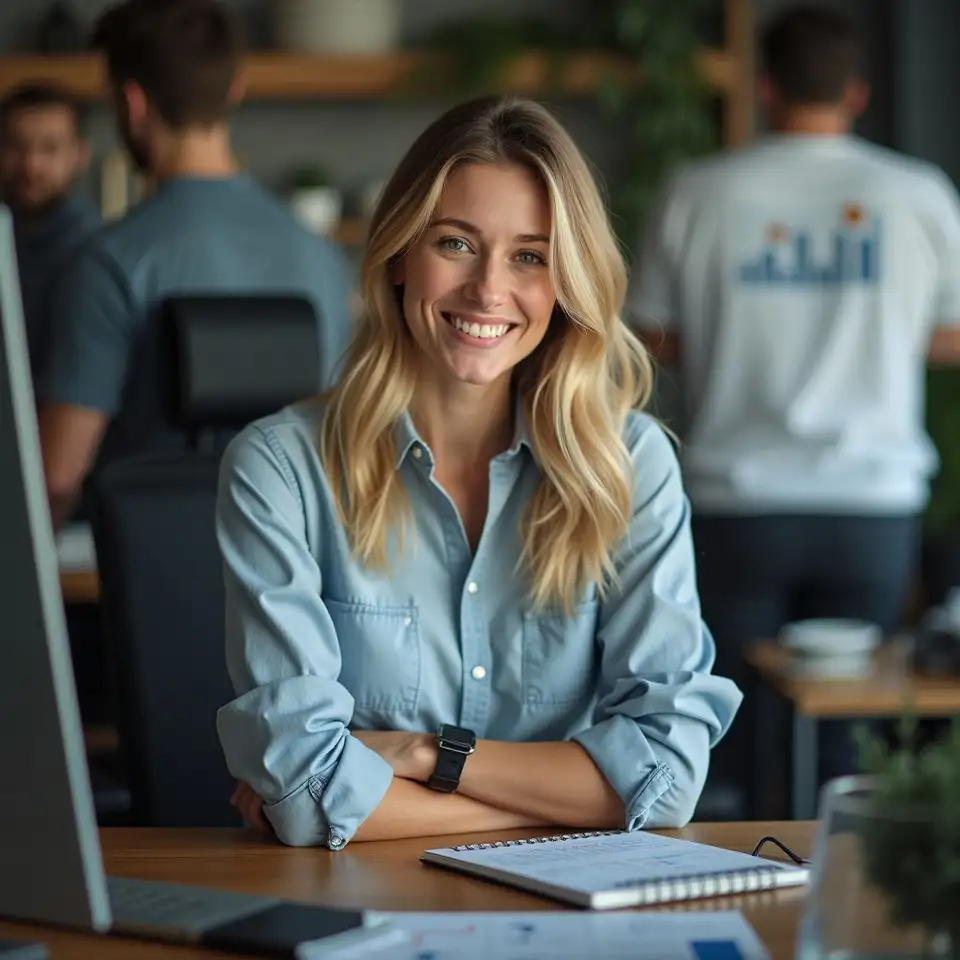
Dr. Ines Faber-Merz am Schreibtisch mit Unterlagen

Dr. Ines Faber-Merz

Leitung Statistik und Methodenentwicklung

Diplom in Wirtschaftsmathematik, Schwerpunkt Statistik Universität Mannheim, Institut für Statistik

Verteilungsanalyse und Risikomodellierung

Deutsche Forschungsgemeinschaft, Statistikberatung

Sie begleiten regelmäßig internationale Veröffentlichungen zur Risikomessung. Ihre Veröffentlichungen beschäftigen sich mit der Zerlegung asymmetrischer Verteilungen. Beratungsschwerpunkte liegen im Bereich praxisnaher Analyse von Ausreißern in Ertragsreihen.

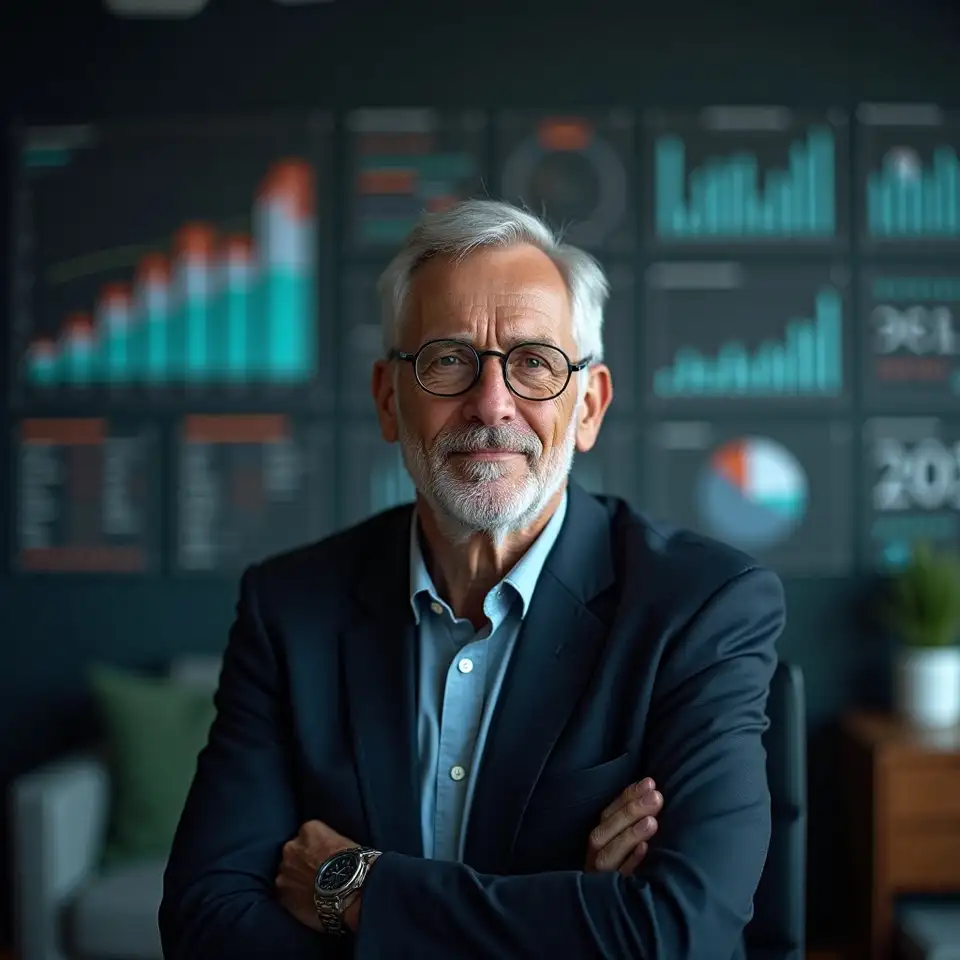
Johannes Becker-Schulz vor Monitor mit Diagrammen

Johannes Becker-Schulz

Spezialist für Extremwerttheorie

Master in Quantitativer Finanzanalyse Technische Universität München, Statistik-Fakultät

Statistische Analyse seltener Ereignisse

Institut für Finanzmathematik München

Er beschäftigt sich seit Jahren mit der Modellierung von Extremrisiken. Schwerpunkt seiner Arbeit ist die Entwicklung von Tools zur schnellen Erkennung statistischer Ausreißer. Regelmäßige Workshops zu analytischer Risikodiagnose.

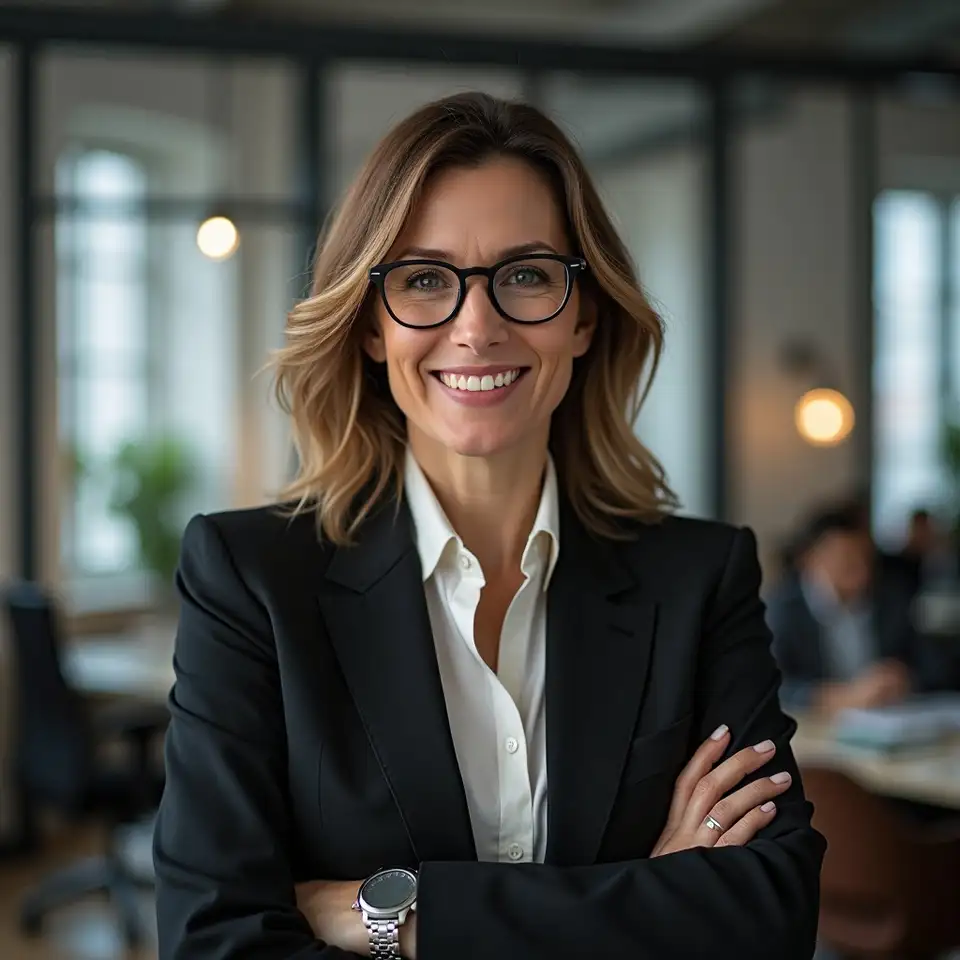
Lea Sommerfeld an Whiteboard mit Diagrammen

Lea Sommerfeld

Visualisierung & Kommunikation Statistik

M.Sc. Angewandte Statistik und Kommunikation Freie Universität Berlin, Fachbereich Statistik

Grafische Aufbereitung von Risikodaten

Institut für Datenvisualisierung Berlin

Sie setzt ihren Fokus auf transparente Visualisierung und verständliche Kommunikation von Risiken. Entwickelt interaktive Darstellungen für komplexe statistische Sachverhalte. Führt interne Schulungen zu Darstellungsformen.

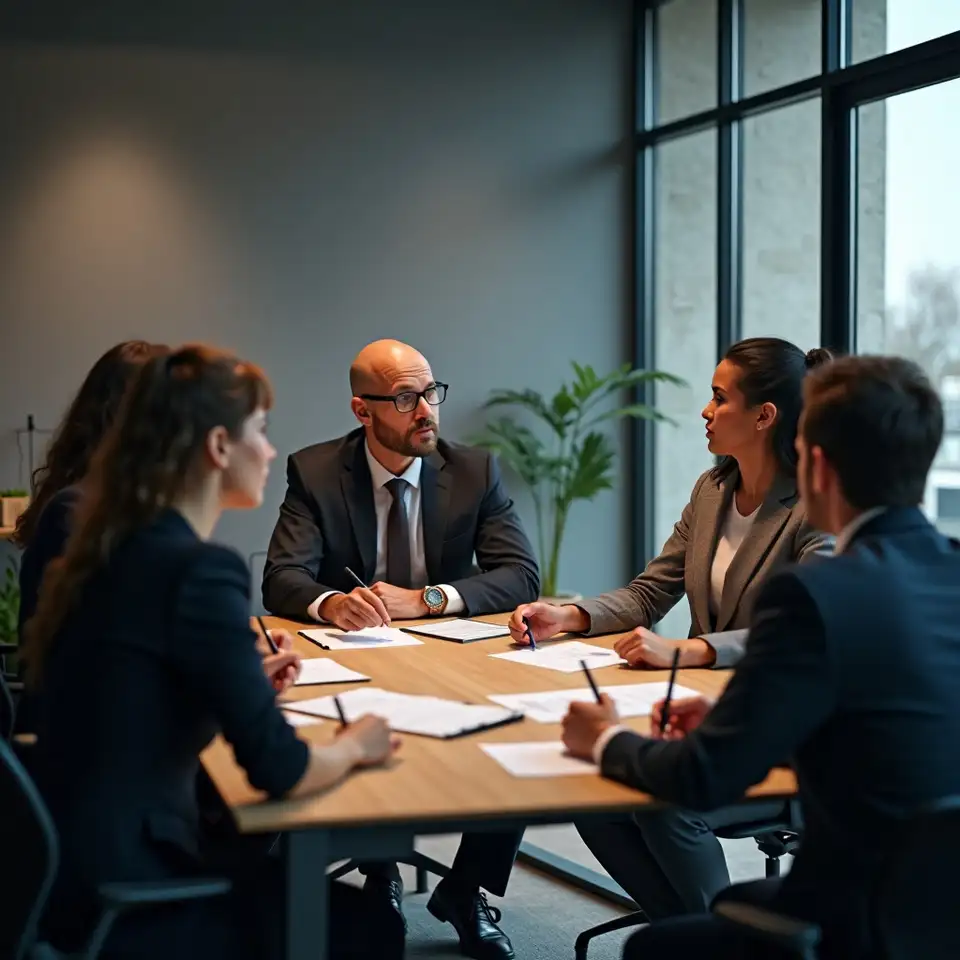
Prof. Dr. Carsten Wittke im Gespräch am Konferenztisch

Prof. Dr. Carsten Wittke

Validierung & Modellkritik

Diplom in Mathematik, Nebenfach Wirtschaft Universität Hamburg, Mathematik und Ökonomie

Modellprüfung und Fehleranalyse

Institut für Angewandte Mathematik Hamburg

Langjährige Erfahrung mit der Validierung quantitativer Modelle. Seine Recherchen betreffen die Fehleranfälligkeit von Modellen unter realen Bedingungen. Unterstützt Projekte mit analytischer Prüfung und Plausibilitätschecks.

Diese Website verwendet Cookies, um technische Funktionen bereitzustellen, anonyme Statistiken zu erfassen und Ihre Privatsphäre gemäß DSGVO zu schützen. Sie können Ihre Einstellungen jederzeit anpassen.